Один из важных аспектов при расчёте алиментов — это использование информации о доходах, указанных в справке 2-НДФЛ. Алименты в справке 2-НДФЛ не имеют кода. Так как алименты не включаются в эту справку. В данной статье мы рассмотрим данный вопрос подробнее и расскажем, как это может повлиять на процесс расчёта алиментов.
- Справка 2-НДФЛ – что это?
- Введена ли новая форма 2-НДФЛ в 2023-2024 годах?
- Необходимость предоставления справки 2-НДФЛ
- Кто должен подавать справку
- Срок подачи справки
- Указываются ли алименты в справке 2 ндфл
- Удерживают ли подоходный налог с алиментов
- Начисление стандартного налогового вычета на ребенка
- Справка 2 НДФЛ для алиментов: особенности расчета
- Оформление справки 2-НДФЛ для расчета алиментов
- Справка по форме 2-НДФЛ — образец
- Как заполнить реестр сведений о доходах к 2-НДФЛ?
- За какой период
- Сколько действительна
- Как отразить алименты в справке 2 ндфл
- Коды доходов для 2-НДФЛ: расшифровка
- Коды вычетов в разделе 3 справки
- Где указать код вычета в 2-НДФЛ
- Распространенные ошибки при оформлении справки 2-НДФЛ
- Заключение
Справка 2-НДФЛ – что это?
Справка о налоге на доходы физических лиц представляет собой официальную бумагу, содержащую информацию о месте работы, размере зарплаты и налоговых выплатах сотрудника. Запросив этот документ, можно получить данные за строго обозначенный период, как правило, за последний год. Такая справка нередко требуется в суде, как правило, для назначения суммы алиментных выплат. Далее рассмотрим код алиментов в 2-НДФЛ.
Введена ли новая форма 2-НДФЛ в 2023-2024 годах?
Для отчетности за 2023 год справки о доходах составляются по формам, утвержденным приказом ФНС от 15.10.2020 № ЕД-7-11/753@. Отметим, что данный приказ редактировался несколько раз, последний — в соответствии с Приказом от 29.09.2022 № ЕД-7-11/881@. Начиная с отчетности за 1 квартал 2023 г., мы использовали именно эту обновленную редакцию.
При этом форм две:
- Форма, сдаваемая в ФНС. Теперь она является приложением к расчету 6-НДФЛ за налоговый период — год, в ней отображаются сведения о доходах и вычетах работника в помесячной разбивке.
- Форма, выдаваемая работникам, из Приложения 4 к Приказу ЕД-7-11/753@, действовавшая в 2023 году, и из Приложения 4 к Письму БС-4-11/15166@, действующая в течение января-марта 2024 года.
С отчетности за 1 квартал 2024 года приказ ФНС от 15.10.2020 № ЕД-7-11/753@ утрачивает силу. Планировалось, что начнет действовать Приказ от 19.09.2023 № ЕД-7-11/649@, однако форма расчета 6-НДФЛ из него потребовала доработки в связи с принятием Закона от 27.11.2023 № 539-ФЗ «О внесении изменений в части первую и вторую …». Пока что рекомендуемую форму 6-НДФЛ (и соответственно справок о доходах) для отчетной кампании первого квартала 2024 года ФНС РФ спустила своим Письмом от 4 декабря 2023 г. № БС-4-11/15166@.
Необходимость предоставления справки 2-НДФЛ
Данная справка необходима для предоставления в следующих случаях:
- при трудоустройстве на новую работу (при увольнении сотрудника работодатель обязан выдать ему данную справку);
- для оформления налоговых вычетов (имущественного, на обучение, лечение и т.п.);
- для оформления пенсии;
- при усыновлении ребенка;
- для участия в судебных заседаниях по решению трудовых споров;
- при расчете суммы алиментов и других выплат.
В соответствии с п. 2 ст. 230 НК РФ все фирмы, имеющие сотрудников, обязаны предоставлять в ФНС России сведения о суммах их доходов и суммах НДФЛ, начисленного и уплаченного за отчетный период (год). Срок подачи таких сведений не позднее 1 марта следующего года. После того, как налоговый агент отчитается, скачать 2-НДФЛ можно в личном кабинете налогоплательщика — физлица.
Кто должен подавать справку
Налоговые агенты, т.е. все организации и ИП, которые выплачивают доходы физическим лицам (не ИП).
Справку 2-НДФЛ по этой форме отменили, т.к., начиная с 2021 года, она сдается в составе расчета 6-НДФЛ.
Срок подачи справки
Справка подается ежегодно в срок не позднее 1 марта года, следующего за налоговым периодом (налоговый период – календарный год).
Если организация ликвидируется или реорганизуется в середине года, то такую справку нужно подать за период с начала года до даты ликвидации или реорганизации.
Указываются ли алименты в справке 2 ндфл
Работодатель не может отразить алименты в справке 2-НДФЛ, поскольку бланк заполняется налоговым агентом в отношении алиментоплательщика для отображения доходов, полученных в организации.
Для расчета социальных выплат необходимо посчитать сумму после удержания налогов и использования налогового вычета (при наличии заявления получателя доходов).
Алиментоплательщиков интересует вопрос, сколько действительна справка 2-НДФЛ для расчета алиментов. Согласно законодательству, срока годности у документа нет, поскольку информация будет одинаковая за указанный период.
Однако по общему правилу документ о доходах действует 30 календарных дней. Законом этот срок не установлен.
Некоторые не знают, отражаются алименты в справке 2-НДФЛ или нет. Налоговая служба поясняет, что такая социальная выплата не учитывается в справке о доходах.
Выплаты начисляются после того, как из зарплаты алиментоплательщика вычли 13% налог и иные сборы. С оставшейся суммы ребенку начисляются деньги в процентном отношении или в фиксированном размере.
Удерживают ли подоходный налог с алиментов
Согласно законодательству, не алименты отражаются в справке 2-НДФЛ, а прибыль. Алиментные выплаты относятся к платежам на потребности лиц, не имеющих возможности обеспечить себя ввиду некоторых факторов. Алименты относятся к социальным выплатам, цель которых – обеспечить необходимым получателя (инвалида, ребенка и т. д.). Поэтому с них не удерживается подоходный налог.
Каждый месяц бухгалтерия удерживает с заработной платы 13% от дохода в пользу государственной казны. С оставшейся суммы начисляются выплаты получателю в процентном отношении или твердой сумме согласно судебному акту или мирному соглашению.
Начисление стандартного налогового вычета на ребенка
Когда нужно рассчитать алименты по справке 2-НДФЛ, граждан интересует вопрос о налоговых вычетах. Под вычетом понимают сумму для снижения налоговой базы согласно пределам, установленным законодательством в 2023 г.
В качестве базы рассматривается весь доход, полученный в разных формах, облагаемый по ставке 13%. В ст. 218 Налогового кодекса указано, что стандартный вычет доступен гражданину, на обеспечении которого находится ребенок:
- несовершеннолетний;
- очно обучающийся в учебном заведении до достижения 24-летнего возраста.
В двух случаях для получения налогового вычета потребуются дополнительные документы к основному пакету:
- если алиментоплательщик состоит в разводе со вторым родителем ребенка и производит выплаты на содержание;
- супруг в повторном браке не усыновил ребенка, но содержит его по факту.
В таких случаях потребуются:
- свидетельство о браке для лиц, содержащих детей;
- исполнительный лист и выписка с расчетного счета для алиментоплательщиков.
К заявлению достаточно приложить копии документов. Оригиналы вправе запросить ответственные лица бухгалтерии, аудиторы и налоговые инспекторы.
Справка 2 НДФЛ для алиментов: особенности расчета
С 06.08.2020 года вступают в силу поправки в ПБУ 1/2008 «Учетная политика организаций». Так, в частности, установлено, что в случае, когда федеральными стандартами не предусмотрен способ ведения бухучета по конкретному вопросу, компания может разработать свой способ.
1 сентября вступают в силу поправки в закон о госрегистрации юрлиц и ИП. С этой даты при наличии недостоверных сведений о компании в ЕГРЮЛ налоговики будут в принудительном порядке исключать эту фирму из реестра.
Справка отображает в себе все данные исключительно в кодовом формате.
Также кодами указываются суммы вычетов.
Все справочники по кодам доходов и вычетов можно найти в интернете. Старайтесь использовать исключительно современные и проверенные документы, так как в 2012 году в справочники кодов вносились определенные изменения. Нужно сразу же расставить все аспекты по данному вопросу: Алименты не облагаются налогом, поэтому, в справке доходов они не отражаются; Алименты исчисляются из общей суммы заработной платы, и в справке указываются кодом 2000.
Также кодами указываются суммы вычетов. Все справочники по кодам доходов и вычетов можно найти в интернете.
Нужно сразу же расставить все аспекты по данному вопросу:
- Алименты не облагаются налогом, поэтому, в справке доходов они не отражаются;
- Алименты исчисляются из общей суммы заработной платы, и в справке указываются кодом 2000. Из данной суммы в обязательном порядке отчисляется налог в размере 13%.
Другими словами, такого понятия, как код вычета по алиментам – не существует.
В связи с вышеозначенными ответами можно отметить, что не существует по удержаниям в виде алиментов кода вычета у лица, с прибыли которого удерживаются доходы на детей. Они входят в общую сумму вознаграждений. У супруга получателя также они в справке не отражены, так как бланк 2 оформляет работодатель в отношении начисленных физическому лицу на предприятии доходов, кроме того, они не являются источником для исчисления НДФЛ.
Налоговые вычеты для НДФЛ — 400 руб. на отца + 1000 на ребенка. (вы можете если не работаете или у вас меньше зарплата написать заявление в бухгалтерию отца ребенка о том, что вы отказываетесь от своего вычета в пользу отца ребенка и тогда размер вычета у него будет 2000 руб.
Оформление справки 2-НДФЛ для расчета алиментов
Работодатель не может отразить алименты в справке 2-НДФЛ, поскольку бланк заполняется налоговым агентом в отношении алиментоплательщика для отображения доходов, полученных в организации.
Для расчета социальных выплат необходимо посчитать сумму после удержания налогов и использования налогового вычета (при наличии заявления получателя доходов).
Справка по форме 2-НДФЛ — образец
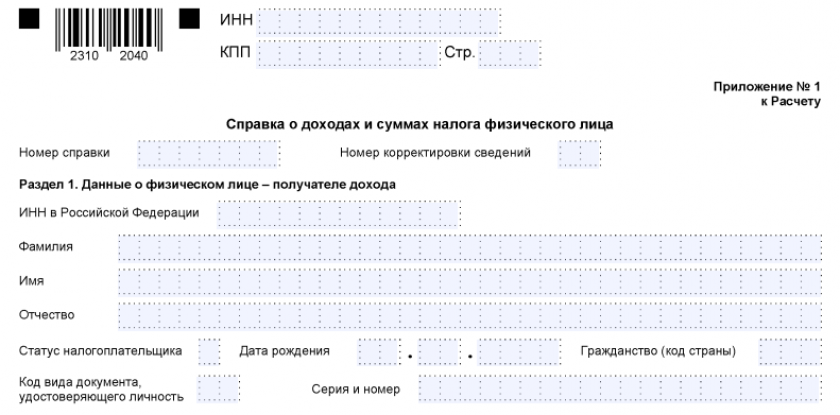
Бланк формы 2-НДФЛ за 2023 год, который нужно заполнить и направить в налоговую в составе 6-НДФЛ в 2024 году, можно скачать бесплатно, кликнув по нужной картинке ниже:
- Бланк, сдаваемый в ИФНС:
2. Бланк, выдаваемый сотруднику:
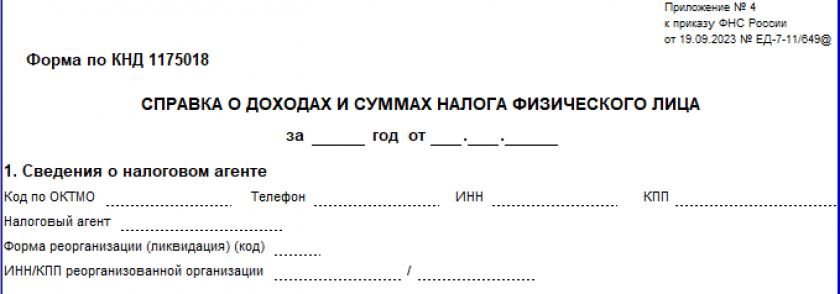
В январе — марте 2024 года, как мы уже отметили, сотруднику необходимо будет выдавать справку о доходах из Приложения 4 к Письму БС-4-11/15166@.
Как заполнить реестр сведений о доходах к 2-НДФЛ?
К справкам за 2023 год и последующие периоды, подаваемым в составе 6-НДФЛ, никаких реестров формировать не нужно.
Реестр сведений о доходах к 2-НДФЛ формировался ранее — до 2021 г., если справки сдавались в ИФНС на бумаге или в электронном виде на диске или флеш-накопителе. Если отчетность подавалась в электронном виде по ТКС, реестр сведений о доходах формировала ФНС.
Форма и порядок предоставления реестра были утверждены приказом ФНС РФ от 02.10.2018 № ММВ-7-11/566@. Реестр представлял собой сводную таблицу, содержащую информацию:
- о предоставляемых справках по номерам;
- Ф. И. О. и дате рождения человека, которому уплачивался доход по каждой справке.
Поэтому самым простым алгоритмом формирования реестра вручную был такой:
- подготовить справки по всем, кому производились выплаты;
- пронумеровать справки;
- заполнить шапку реестра;
- внести в таблицу необходимые данные из справок в порядке нумерации.
Если вдруг понадобится такой реестр, то его бланк и образец можно найти в публикации «Реестр 2-НДФЛ 2021 (скачать бланк)» .
За какой период
Обычно требуется указание сумм дохода за 3-6 месяцев, иногда за 1 календарный год.
Другой вопрос, как маркируется код вычета в справке 2-НДФЛ для начисления алиментов. Поскольку социальные выплаты не облагаются налогом, в документ о доходах (в нашем случае это 2-НДФЛ) они не включаются. Детские выплаты вычисляются из полной суммы доходов и прописываются под кодом 2000. Согласно законодательству понятие «код вычета по алиментам» не оговаривается.
Сколько действительна
Алиментоплательщиков интересует вопрос, сколько действительна справка 2-НДФЛ для расчета алиментов. Согласно законодательству, срока годности у документа нет, поскольку информация будет одинаковая за указанный период.
Однако по общему правилу документ о доходах действует 30 календарных дней. Законом этот срок не установлен.
Как отразить алименты в справке 2 ндфл
Также бухгалтерия указывает код вычета, удержания и перечисления НДФЛ в казну. Заполнение справки касается следующих аспектов:
- Алименты – это часть официального заработка, поэтому они входят в общий код 2000;
- из общих доходов удерживается налог по ставке 13%.
В связи с вышеозначенными ответами можно отметить, что не существует по удержаниям в виде алиментов кода вычета у лица, с прибыли которого удерживаются доходы на детей.
Они входят в общую сумму вознаграждений. У супруга получателя также они в справке не отражены, так как бланк 2 оформляет работодатель в отношении начисленных физическому лицу на предприятии доходов, кроме того, они не являются источником для исчисления НДФЛ.
Если есть судебное решение на руках, денежная сумма в пользу одного малыша составит четверть начисленных доходов.
Нужно сразу же расставить все аспекты по данному вопросу:
- Алименты не облагаются налогом, поэтому, в справке доходов они не отражаются;
- Алименты исчисляются из общей суммы заработной платы, и в справке указываются кодом 2000. Из данной суммы в обязательном порядке отчисляется налог в размере 13%.
Другими словами, такого понятия, как код вычета по алиментам – не существует.
Высокие налоговые ставки, регулярное налогообложение вызывает недовольство среднестатистического россиянина. В качестве компенсации, государственной поддержки гражданам предоставляются различные вычеты — возврат уже уплаченного подоходного налога с заработной платы или иного дохода. Такие вычеты предоставляются в различных ситуациях: при покупке какого-либо имущества, медикаментов, оплате обучения, а также на несовершеннолетних детей.
Все вознаграждения, которые получает физ.лицо в своей организации, должны быть отражены в 2 НДФЛ. Кроме заработной платы, в нем показывают всю прибыль, получаемую в компании из разных источников. Заработок и иные доходы отражаются в справке согласно утвержденным шифрам. Также бухгалтерия указывает код вычета, удержания и перечисления НДФЛ в казну.
Заполнение справки касается следующих аспектов:
- Алименты – это часть официального заработка, поэтому они входят в общий код 2000;
- из общих доходов удерживается налог по ставке 13%.
В связи с вышеозначенными ответами можно отметить, что не существует по удержаниям в виде алиментов кода вычета у лица, с прибыли которого удерживаются доходы на детей. Они входят в общую сумму вознаграждений. У супруга получателя также они в справке не отражены, так как бланк 2 оформляет работодатель в отношении начисленных физическому лицу на предприятии доходов, кроме того, они не являются источником для исчисления НДФЛ.
Если есть судебное решение на руках, денежная сумма в пользу одного малыша составит четверть начисленных доходов.
Коды доходов для 2-НДФЛ: расшифровка
Вот основные коды доходов, которые нужно отразить в справке 2-НДФЛ:
- 2000 — зарплата;
- 2012 — отпускные;
- 2300 — пособие по временной нетрудоспособности;
- 2002 — премия за производственные результаты;
- 2010 — выплаты по договорам ГПХ (кроме авторских);
- 1010 — дивиденды;
- 2013 — компенсация за неиспользованный отпуск.
Коды вычетов в разделе 3 справки
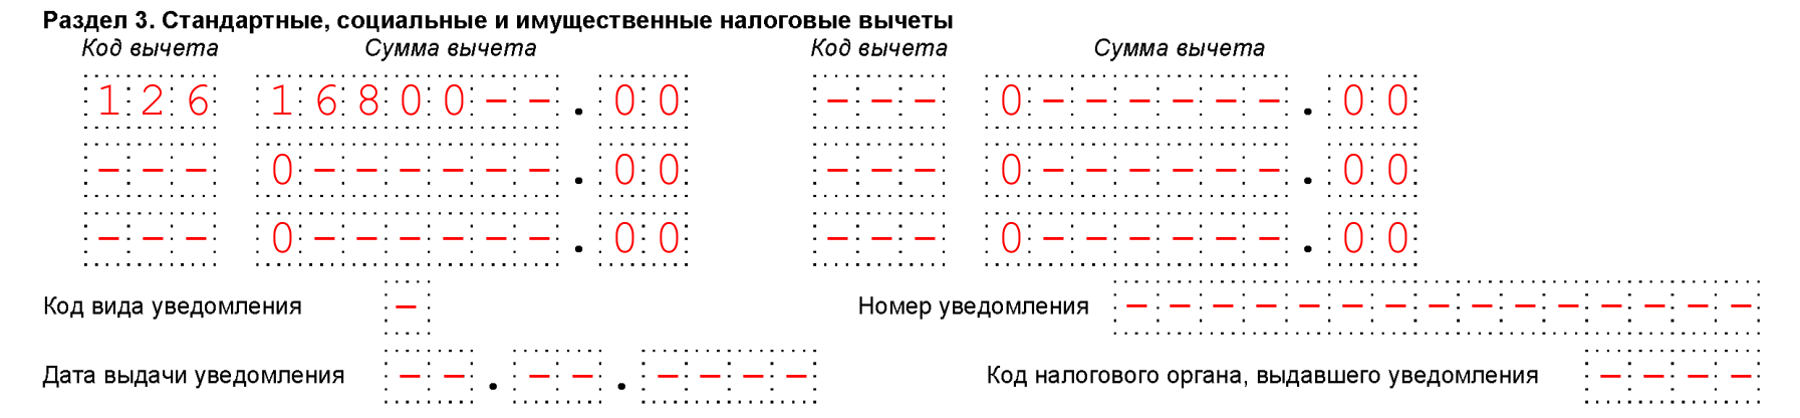
В разд. 3 справки 2-НДФЛ отражаются стандартные, имущественные, социальные вычеты и данные по уведомлениям, выданным налоговым органом. Коды вычетов нужно выбирать из Приложения N 2 к Приказу ФНС России от 10.09.2015 N ММВ-7-11/387@. Приведем примеры:
- 126 — стандартный вычет родителю (усыновителю) на первого ребенка;
- 127 — стандартный вычет родителю (усыновителю) на второго ребенка;
- 311 — имущественный вычет на покупку жилья;
- 312 — имущественный вычет по процентам по кредиту на покупку жилья;
- 320 — социальный вычет по расходам работника на свое обучение;
- 321 — социальный вычет по расходам работника на обучение детей.
Вот пример отражения вычетов в разделе 3 справки:
Где указать код вычета в 2-НДФЛ
Вычеты, на которые имеет право сотрудник, работодатели отражают в приложении к 6-НДФЛ, которое сдают в ИФНС в составе отчета, и в справке о доходах и суммах налога, которую выдают сотрудникам. Разберемся, как их отражать.
Ни отчет 2-НДФЛ, ни справки 2-НДФЛ налоговые агенты больше не делают, они упразднены. Их заменяют справки о доходах и суммах налога, утвержденные приложениями 1 и 4 к приказу ФНС от 15.10.2020 № ЕД-7-11/753@.
Приложение к 6-НДФЛ. Код вычета показывают в приложении № 1 к 6-НДФЛ — справке о доходах и суммах налога физлица. Для этого предусмотрены специальные поля. Чтобы правильно заполнить приложение к расчету 6-НДФЛ, возьмите код, который соответствует вычету, из Приложения № 2 к приказу № ММВ-7-11/387@ и укажите его в отчете (письмо ФНС от 24.02.2022 № ЗГ-3-11/1632@).
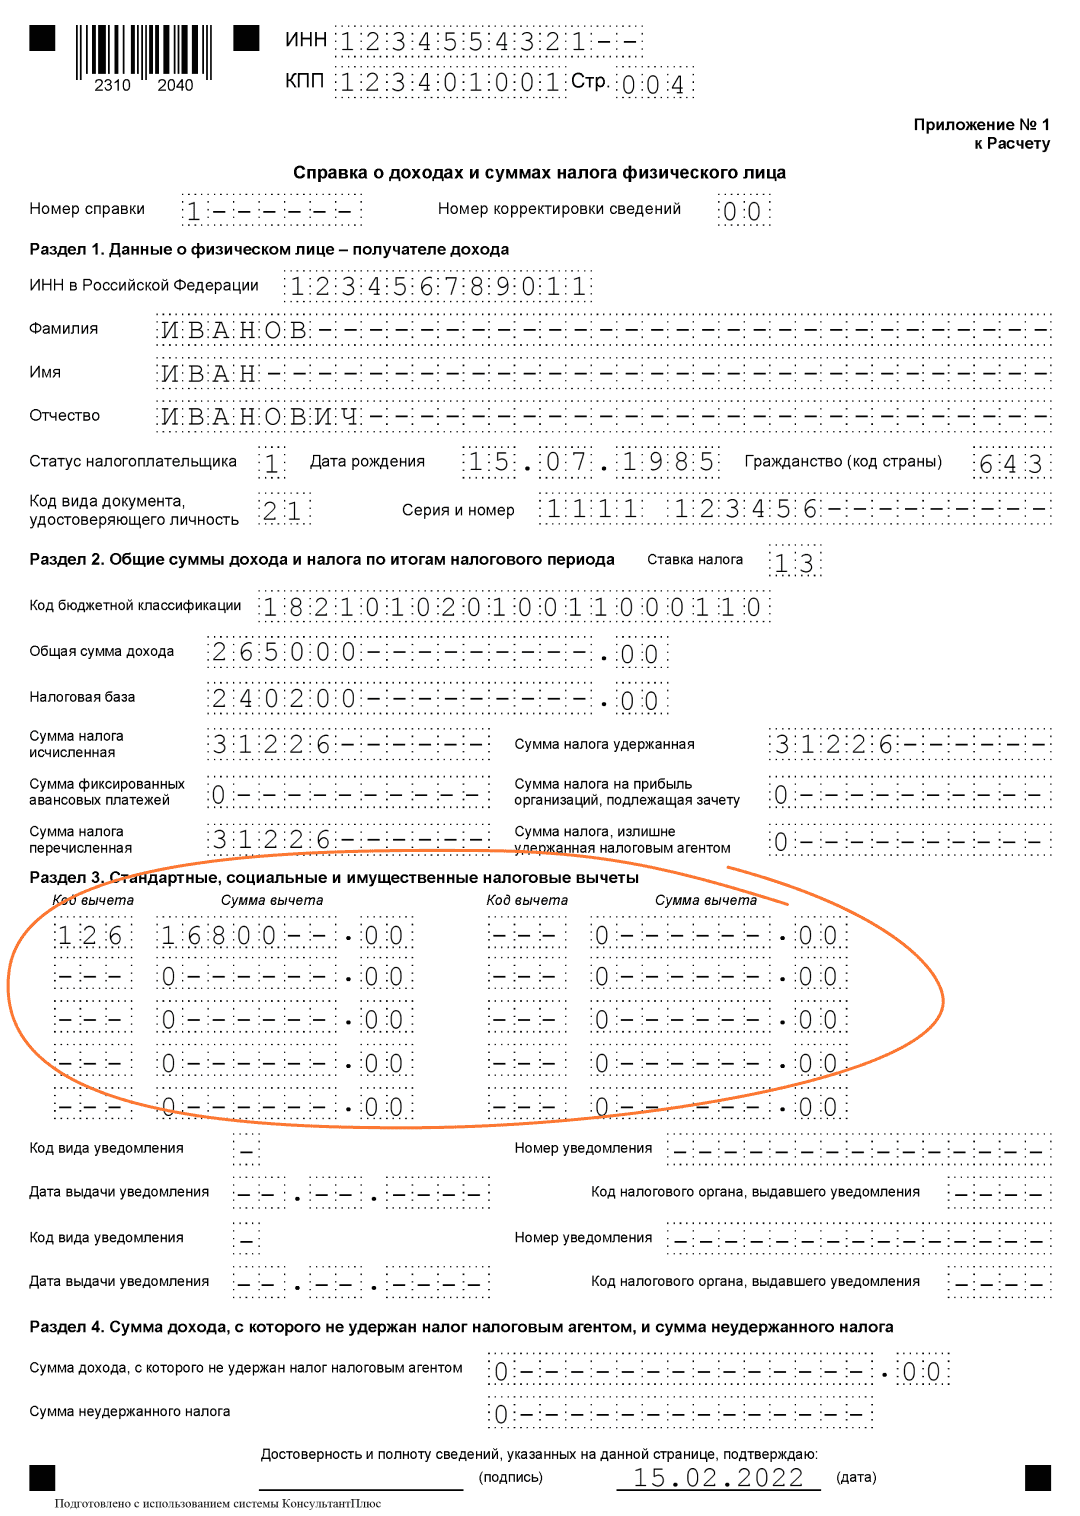
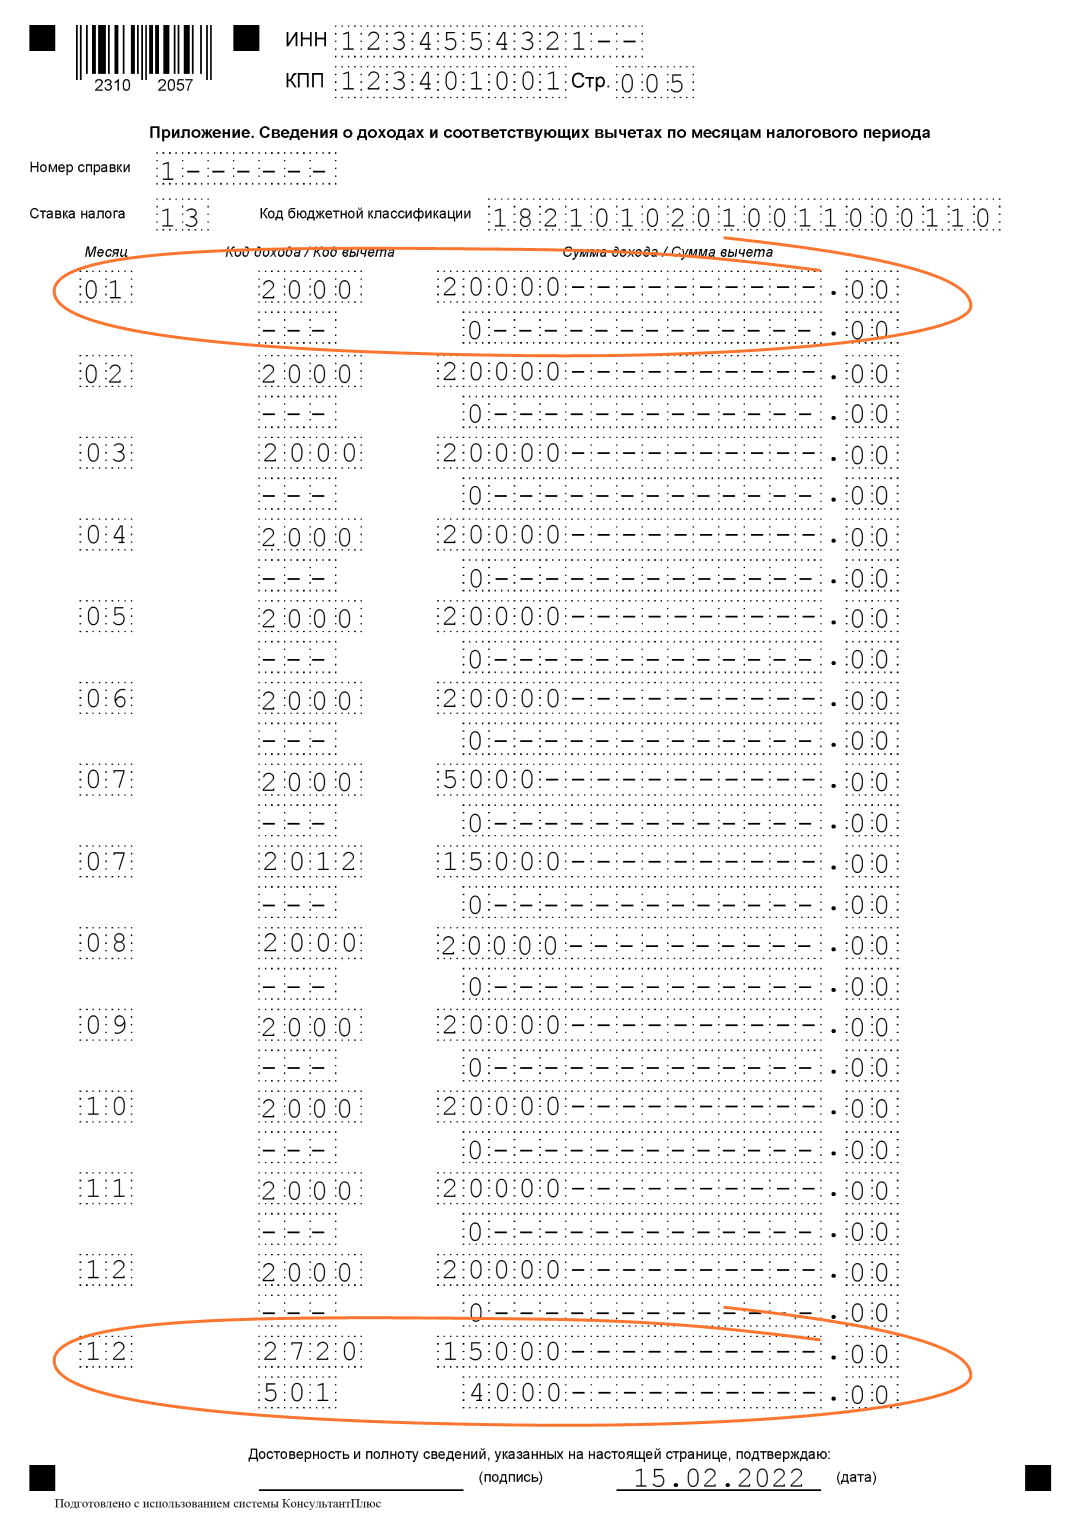
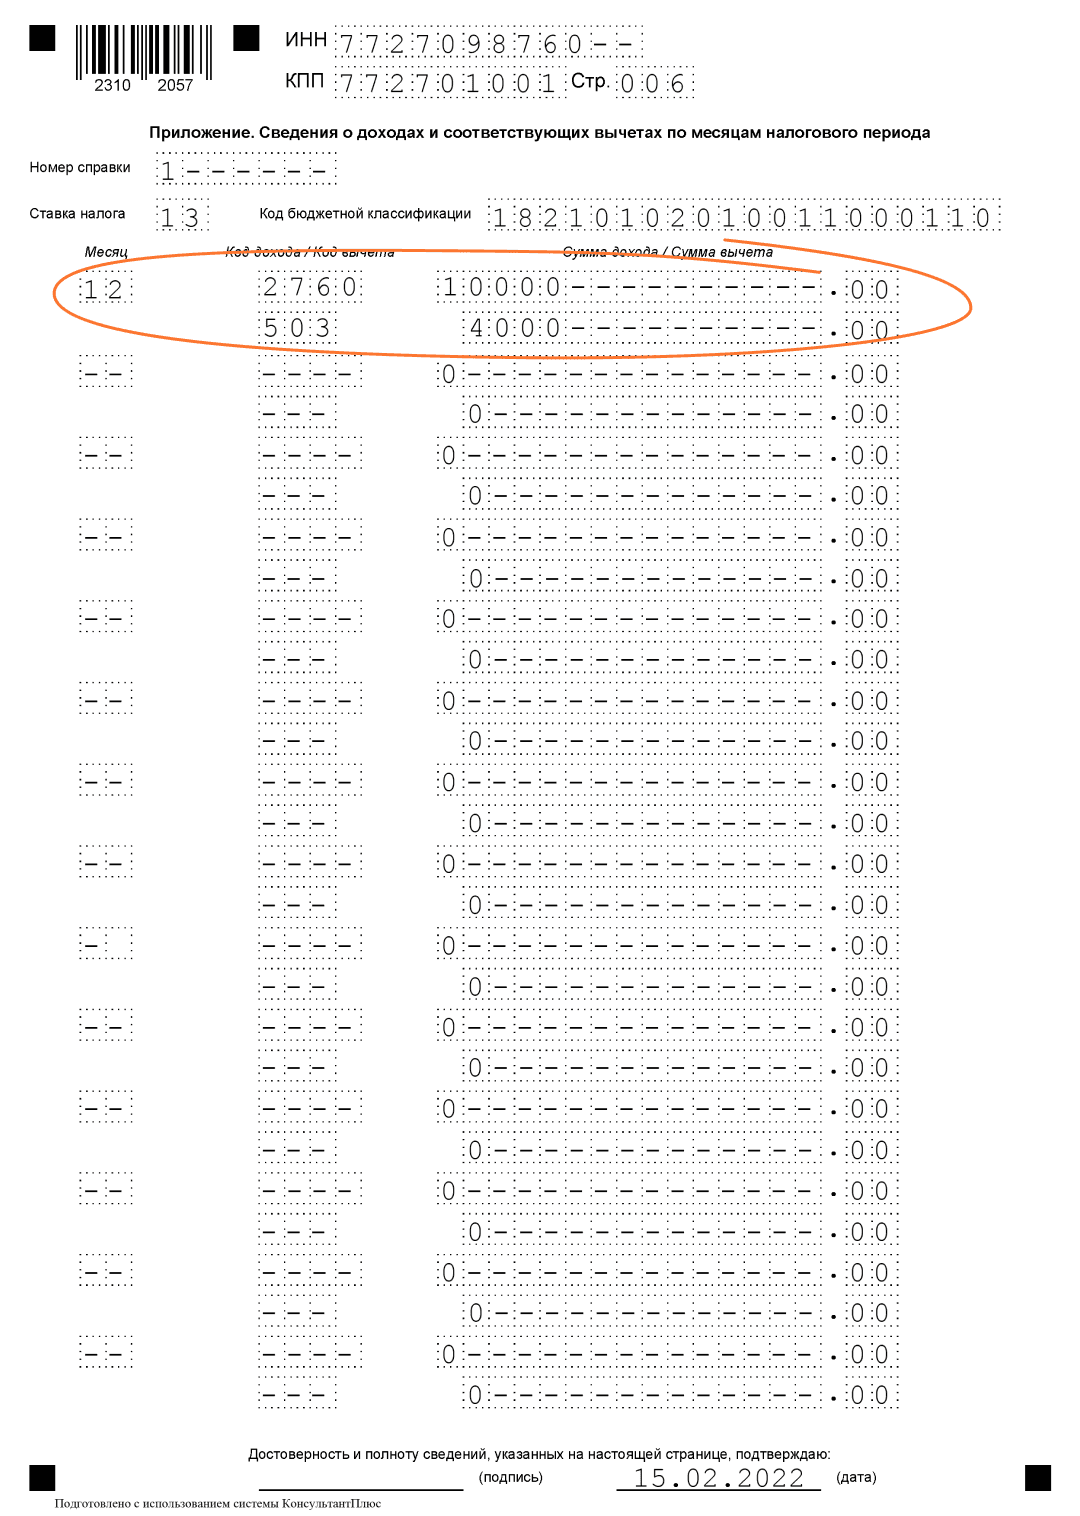
Коды стандартных, социальных и имущественных вычетов пишут в специальном разделе справки о доходах и суммах налога — в разделе 3. Еще кодировку указывают в приложении к справке: там расшифровывают сведения о доходах и вычетах по месяцам. К примеру, если для работника применили вычет из стоимости подарка в декабре, напишите код 501 в 12 месяце. Стандартные, социальные и имущественные вычеты в приложении к справке не отражают.
Важно! Если в течение налогового периода для налогоплательщика использовали несколько вычетов с разными кодами, для каждого из них надо заполнить отдельное поле и указать сумму (п. 5.1, 5.6 Порядка из приказа № ЕД-7-11/753).
Чаще всего к доходам физлиц применяют вычет на детей. Код отражают в разделе 3 справки о доходах и суммах налога физического лица. Используйте такие коды:
- 126 — вычет на первого ребенка в одинарном размере;
- 127 — вычет на второго ребенка в одинарном размере;
- 128 — вычет на третьего и следующих детей в одинарном размере.
Сумма вычета зависит от количества и очередности рождения детей (пп. 4 п. 1 ст. 218 НК РФ). На первого и второго ребенка из доходов ежемесячно вычитают 1 400 рублей, пока доход налогоплательщика не превысит 350 000 рублей. На третьего и следующих — 3 000 рублей.
Вот пример заполнения справки с вычетом на одного ребенка. Кроме стандартного, для налогоплательщика применили вычет с материальной помощи (код вычета 503) и подарка сотруднику (код вычета 501) — в размере 4 000 рублей. Оба вычета предоставили в декабре.
Если же у налогоплательщика ребенок-инвалид, ему положен двойной вычет:
- по коду 126 — стандартный вычет на ребенка в 1 400 рублей;
- по коду 129 — вычет на ребенка-инвалида в 12 000 рублей.
То есть суммарно за месяц налоговую базу уменьшают на 13 400 рублей (п. 14 Обзора Президиума ВС РФ от 21.10.2015, письмо Минфина от 07.11.2019 № 03-04-05/85821). А в разделе 3 справки надо указать два кода — 126 и 129 — и суммы стандартных вычетов по ним.
Распространенные ошибки при оформлении справки 2-НДФЛ
- Дата выдачи справки должна быть указана только таким образом: день, месяц, год (например, 17.03.2016). Любой другой формат считается неверным.
- При отсутствии подписи (в обязательном порядке с расшифровкой) сотрудника бухгалтерии, выдавшего справку, она также признается недействительной. Следует обратить внимание и на то, что подпись ставится только в графе «налоговый агент» и только синей пастой. Важным моментом является и то, что поверх нее не может быть печати.
- Печать на справке 2-НДФЛ ставится строго в левом нижнем углу листа, на обозначенном месте.
Следует помнить и о том, что допущенные при оформлении справки неточности не могут быть исправлены. При обнаружении ошибки вам снова придется обратиться в бухгалтерию с просьбой выдать новый документ, а это – лишние временные затраты.
Все справочники по кодам доходов и вычетов можно найти в интернете. Старайтесь использовать исключительно современные и проверенные документы, так как в 2012 году в справочники кодов вносились определенные изменения. Существует ли код вычета алиментов в справке 2 НДФЛ? Нужно сразу же расставить все аспекты по данному вопросу:
- Алименты не облагаются налогом, поэтому, в справке доходов они не отражаются;
- Алименты исчисляются из общей суммы заработной платы, и в справке указываются кодом 2000. Из данной суммы в обязательном порядке отчисляется налог в размере 13%.
Заключение
Вычеты позволяют уменьшить налогооблагаемую базу по налогу на доходы физлиц. Все вычеты зашифрованы специальными кодами, которые фиксируются в справке о доходах (ранее — 2-НДФЛ). Последнее обновление кодов было в конце 2023 года.
- https://pro-alimenty.site/ukazyvayutsya-li-alimenty-v-spravke-2-ndfl/
- https://nalog-nalog.ru/ndfl/spravka_2ndfl/nyuansy_zapolneniya_formy_2-ndfl/
- https://formats.sbis.ru/docFormatCardEdo/115630/help
- https://globustr.ru/byudzhetnoe-pravo/2958-kod-vycheta-alimentov-v-spravke-2-ndfl.html
